
Стали раздаваться вопросы от ИП на УСН «доходы» (6%), которые уплатили фиксированные взносы в совокупном размере за 2024 год в 2025 году. Кто-то опоздал, кто-то запутался в платежках. Я такую картину наблюдаю в начале каждого года за 11 лет ведения блога.
И теперь такие ИП спрашивают о том, налог по УСН «доходы» за какой год они теперь имеют право уменьшать. За 2024 или за 2025 год?
На самом деле, вопрос коварный. И я уверен, что многие ИП на УСН «доходы», которые оплатили фиксированные взносы за 2024 год в 2025 году, обязательно сделают ошибки в апреле 2025 года, когда будут разбираться с 1 кварталом 2025 года.
Но обо всем по порядку
Напомню, что фиксированные взносы ИП «за себя» за 2024 год состоят из двух частей:
- Взносы в совокупном размере, которые нужно было уплатить до 31 декабря 2024 года (с учетом выходных дней, до 9 января 2025 года).
- И 1% от суммы, превышающей 300000 рублей годового дохода. Этот 1% нужно уплатить до 1 июля 2025 года.
Подробнее про взносы за 2024 год читайте здесь:
Причем, обратите внимание, что некоторые ИП не платят 1% свыше 300 000 за 2024 год.
1. Про взносы в совокупном размере за 2024 год
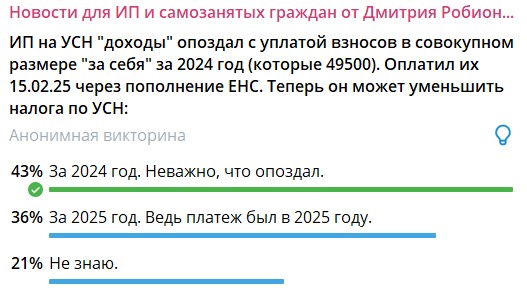
Взносы в совокупном размере за 2024 год уменьшают только налог по УСН «доходы» за 2024 год. Неважно, когда вы его уплатили в действительности. В 2024 или в 2025 году — неважно. Они уменьшают только УСН «доходы» за 2024 год.
Я проводил опрос в своем телеграмм-канале и только 43% участников опроса смогли правильно ответить на этот коварный вопрос.
Кстати, советую подписаться на мой канал в MAX.
Там уже более 5500 подписчиков следят за анонсами блога: https://max.ru/ipnovosti
Но почему? Ведь ИП оплатил эти взносы в 2025 году! Значит, можно уменьшать УСН «доходы» за 2025 год! Всегда так было!
Это раньше так было. До 1 января 2023 года.
Если откроете свежую версию НК РФ, то можно прочитать в п 3. ст. 346.21 НК РФ про УСН «доходы»:
Индивидуальные предприниматели, выбравшие в качестве объекта налогообложения доходы, уменьшают сумму налога (авансовых платежей по налогу), исчисленную за налоговый (отчетный) период, на сумму страховых взносов на обязательное пенсионное страхование и на обязательное медицинское страхование, подлежащую уплате в данном налоговом периоде в соответствии со статьей 430 настоящего Кодекса.
Сейчас ФНС смотрит на дату, когда взносы подлежат уплате. Взносы в совокупном размере за 2024 год подлежат уплате 31 декабря 2024 года. А значит, уменьшают УСН «доходы» только за 2024 год. Вот такая теперь логика теперь у ФНС.
2. Про 1% от суммы, превышающей 300000 рублей годового дохода за 2023 год
Ясно-понятно. 1% свыше 300 000 рублей годового дохода за 2023 года подлежит уплате 1 июля 2024 года. Понятно, что это сам платеж нужно было совершить до 1 июля 2024 года. И не в самый последний день.
И, следуя логике НК РФ, можно уменьшать только УСН за 2024 год. Но нет, на самом деле, для 1% свыше 300000 рублей за 2023 год сделано исключение из правил.
На эту сумму можно уменьшать налог по УСН за 2023 год и/или за 2024 год. Можно, например, частично уменьшить налог по УСН за 2023 год и частично за 2024 год. На выбор ИП.
Обоснование: Письмо ФНС от 25.08.2023 № СД-4-3/10872@
3. Про 1% от суммы, превышающей 300000 рублей годового дохода за 2024 год
1% свыше 300 000 рублей годового дохода за 2024 года подлежит уплате 1 июля 2025 года. Понятно, что это сам платеж нужно совершить до 1 июля 2025 года. И не в самый последний день.
И, следуя логике НК РФ, можно уменьшать только УСН за 2025 год. И снова нет. Для 1% свыше 300000 рублей за 2024 год тоже было сделано исключение из правил (и для 1% свыше 300 000 за 2025 год тоже).
На эту сумму можно уменьшать налог по УСН за 2024 год и/или за 2025 год. Можно, например, частично уменьшить налог по УСН за 2024 год и частично за 2025 год. На выбор ИП.
Вот здесь подробно написал по этой ситуации:
4. А что тогда с 1% свыше 300 000 рублей за 2025 год? Он налог по УСН «доходы» за какой год уменьшает? И за 2025 год и за 2026 год?
1% свыше 300 000 рублей за 2025 год подлежит уплате 1 июля 2026 года. Ну, вы поняли, что формальная логика здесь тоже не работает =)
На эту сумму можно уменьшать налог по УСН за 2025 год и/или за 2026 год. Можно, например, частично уменьшить налог по УСН за 2025 год и частично за 2026 год. На выбор ИП.
Надеюсь, вам была полезна эта статья. Смотрите, не запутайтесь)
С уважением, Дмитрий Робионек.
Новые статьи на закрытом блоге для подписчиков:
- Подборка статей про 3 квартал 2026 года для ИП на УСН «доходы» без сотрудников
- Как посчитать и оплатить налог по УСН 6% «доходы» за 3 квартал 2026 года? Два примера на калькуляторе для ИП без сотрудников (Часть №1, Часть №2, Часть №3)
- Ответы на частые вопросы про уплату УСН «доходы» и взносов ИП «за себя» за 3 квартал 2026 (Часть №1, Часть №2)
- И снова про 1% свыше 300000 за 2026 год для ИП на УСН «доходы». Как уменьшать УСН на этот 1% в 3 квартале?
- Пример уведомления об исчисленных налогах КНД 1110355 по УСН «доходы» за 3 квартал 2026 года и ответы на частые вопросы
- Про отрицательные уведомления КНД 1110355 по УСН в 3 квартале 2026: что делать, если отрицательный налог по УСН?
- При каком годовом доходе в 2026 году ИП на УСН 6% без сотрудников будет сдавать только годовую декларацию по УСН?
- Как ИП на УСН исправить ошибки в уведомлении об исчисленных налогах КНД 1110355 в 2026 году?
- Как правильно распределить 1% свыше 300 000 рублей в калькуляторе УСН?
