
Скоро опять начнутся раздаваться вопросы про то, как считать налог по УСН «доходы» за 3 квартал 2026 года. Не устаю каждый раз повторять, что более правильно говорить про расчет налога за 9 месяцев 2026 года, так как УСН считается накопительным итогом.
Но общепринято говорить и писать (даже в бухгалтерских программах и сервисах) про кварталы. На самом деле, такая неразбериха в терминах постоянно путает ИП и многие ИП считают налог за каждый квартал отдельно, а не накопительным итогом. Это одна из самых частых ошибок, когда ИП считают отдельно каждый квартал.
Итак, давайте разбираться с самого начала, с тем, как считать налог по УСН «доходы» за 3 квартал 2026 года для ИП без сотрудников.
Посчитаем на конкретном примере. Заодно еще раз разберемся с уменьшением УСН «доходы» за 2026 год на 1% свыше 300 000 рублей за 2026 год
Будем рассматривать два примера:
- Когда ИП указал в 1 квартале сразу всю сумму взносов в совокупном размере «за себя» за 2026 год.
- Когда ИП разделил взносы в совокупном размере «за себя» за 2026 год на 4 равные части.
Я ранее написал очень подробные статьи про 1 и 2 кварталы 2026 года и будет логичным продолжить пример, опираясь на цифры из этих статей:
- Как посчитать и оплатить налог по УСН 6% «доходы» за 1 квартал 2026 года? Считаем на калькуляторе УСН для ИП без сотрудников.
- Как посчитать и оплатить налог по УСН 6% «доходы» за 2 квартал 2026 года? Примеры на калькуляторе УСН для ИП без сотрудников
Исходные данные будут такими:
Но прежде чем двигаться далее, еще раз отмечу, что я рассматриваю случай, когда доход ИП за 2025 год (или за 2026 год) не превысил 20 миллионов рублей. Если ваш доход за 2025 год (или за 2026 год) составил более 20 млн. рублей, то в 2026 году вы являетесь плательщиком НДС. И эта статья точно не для вас. Вам пригодится эта рубрика.
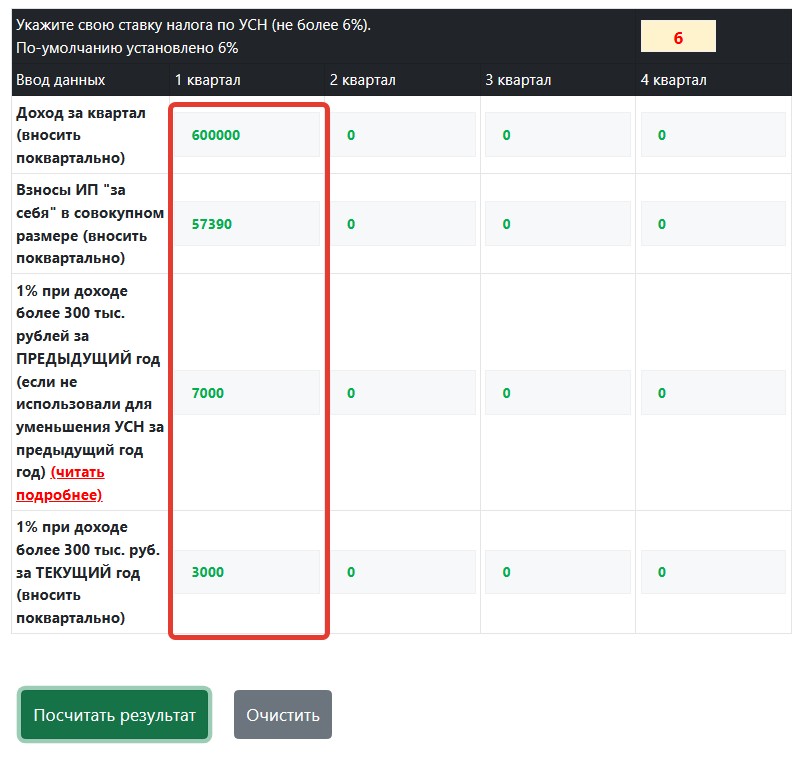
Итак, предположим, ИП на УСН 6% без сотрудников с основных территорий РФ (не является военным пенсионером) за 2025 год получил доход в размере 1 000 000 рублей. Он все посчитал, оплатил все налоги и взносы. И сдал декларацию по УСН. Но ИП не стал уменьшать налог по УСН за 2025 год на 1% свыше 300 000 рублей за 2025 год.
Считаем 1% свыше 300 000 рублей за 2025 год:
(1 000 000 — 300 000) * 1% = 7000 рублей.
Наш ИП решил уменьшить на эту сумму налог по УСН 6% за 2026 год.
Пусть наш ИП получил доход в 2026 году следующим образом:
- в 1 квартале 2026 года 600 000 рублей.
- в 2 квартале 2026 года 900 000 рублей.
- в 3 квартале 2026 года 1 100 000 рублей.
Причем, фиксированные взносы ИП «за себя» за 2026 год в 1, 2 и 3 квартале 2026 года он НЕ платил.
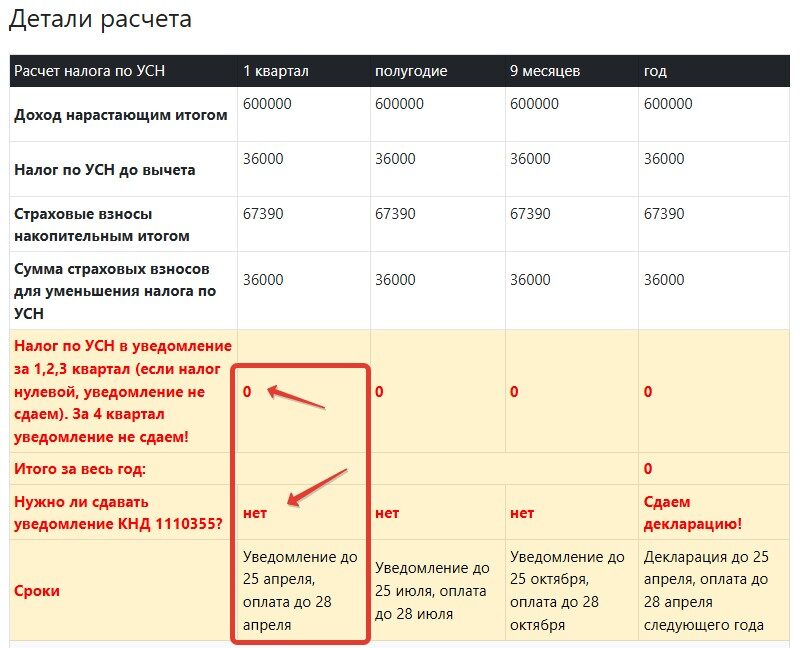
Сначала напомню, как считали налог по УСН за 1 квартал 2026 года
Переходим в калькулятор УСН и вносим следующие данные:
Продолжение этой статьи опубликовано на моем закрытом сайте для подписчиков, которые поддерживают развитие проекта.
Читать далее: https://robionek-dmitry.ru/calendar/usn-3-kvartal-2026-1.html
С уважением, Дмитрий Робионек.
