Если ИП хочет применять упрощенную систему налогообложения (УСН) с 1 января 2027 года, то необходимо своевременно подать соответствующее уведомление в ФНС. А сделать это нужно не позднее 31 декабря 2026 года. Но так как 31 декабря 2026 года является выходным днем, то эта дата переносится на первый рабочий день 2027 года, то есть, на 11 января 2027 года.
Но, на самом деле, лучше подать это уведомление о переходе на УСН в ФНС заранее, до 30 декабря 2026 года. Очень не советую откладывать эту процедуру до 11 января 2027 года, лучше это сделать до 30 декабря 2026 года.
Новая единая форма уведомления КНД 1154004 по УСН с 31 июля 2026 года
Напомню, что с 31 июля 2026 года ФНС ввела единую форму уведомления по УСН (КНД 1154004), утвержденную приказом ФНС от 30.04.2026 № ЕД-1-3/285@. Этот универсальный документ заменяет 5 ранее действовавших бланков по УСН:
- № 26.2-1 (о переходе на УСН)
- № 26.2-2 (об утрате права)
- № 26.2-3 (об отказе)
- № 26.2-6 (об изменении объекта)
- № 26.2-8 (о прекращении деятельности)
Важно: нужно использовать именно новую форму КНД 1154004 при переходе на УСН (а не старое уведомление № 26.2-1)!
Если предприниматель подаст уведомление по старой форме уведомления о переходе на УСН (форма № 26.2-1), ФНС не признает переход на упрощенку. Соответственно, вы НЕ перейдете на УСН с 1 января 2027 года. И придется ждать уже до 1 января 2028 года.
Что нужно заполнить в уведомлении 1154004 при переходе на УСН с 1 января 2027 года?
Для перехода на УСН с 1 января 2027 года необходимо заполнять Титульный лист + Раздел №1 единой формы КНД 1154004.
А где скачать бланк уведомления КНД 1154004?
С официального сайта ФНС, конечно-же:
https://www.nalog.gov.ru/html/sites/www.rn59.nalog.ru/media/knd1154004.PDF
Или можно заполнить его в программе «Налогоплательщик ЮЛ».
Образец уведомления КНД 1154004 для ИП, который хочет перейти на УСН «доходы» с 1 января 2027 года
В этом примере рассмотрена следующая ситуация:
- ИП хочет перейти на УСН «доходы» с 1 января 2027 года.
- Уведомление подается в ФНС ИП лично.
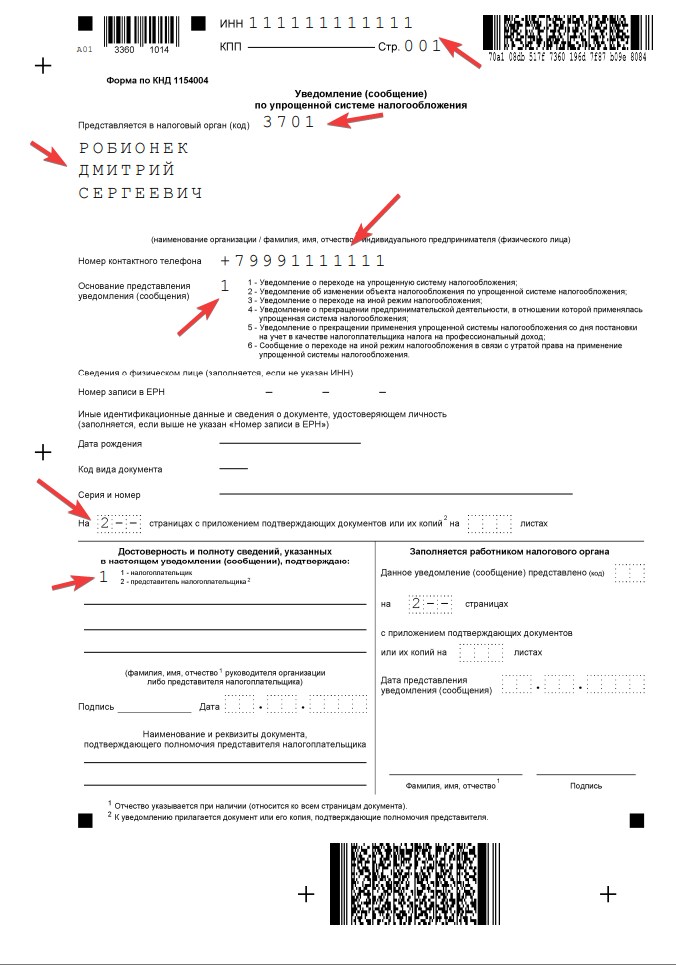
Как видите, на титульном листе нужно указать:
- ИНН
- ФИО
- Код налоговой инспекции
- Номер своего телефона
- «1» — основание представления уведомления (переход на УСН)
- Указать код «1» — это значит (там, где про достоверность сведений), что ИП сдает уведомление лично
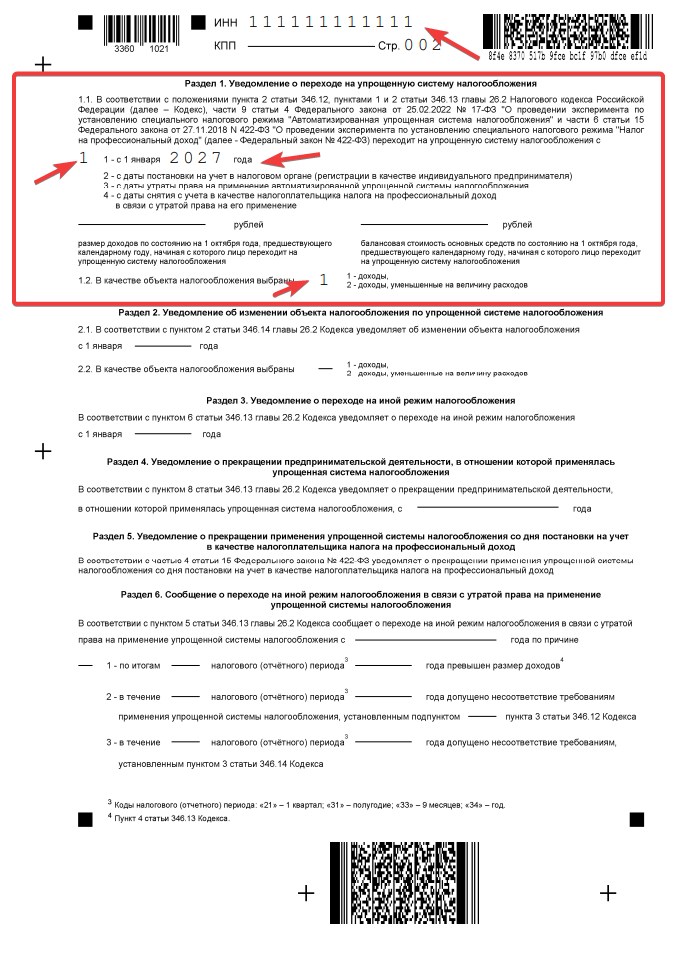
На втором листе нужно заполнить только раздел №1 (о переходе на УСН)
Посмотрите на скриншот внимательно, думаю, что все понятно. ИП переходит на УСН с 1 января 2027 года, и выбирает УСН «доходы».
Как подать это уведомление в ФНС?
Уведомление в ФНС можно подать лично, через почту или в электронном виде через личный кабинет ИП.
Важно! Если сдаете уведомление на бумаге
Если вы будете подавать это уведомление на бумаге лично в налоговую, обязательно распечатайте его в двух экземплярах. На втором (вашем) экземпляре попросите инспектора поставить штамп о принятии с входящим номером, датой и подписью. Этот экземпляр сохраните у себя – это ваша главная страховка от любых технических сбоев в базе ФНС. Я очень рекомендую хранить его в надежном месте (без шуток).

С уважением, Дмитрий Робионек
ИП, бухгалтер, 13 лет веду этот блог для ИП и самозанятых. Поддержать проект →
Советую прочитать:
- При каком доходе ИП на УСН будет платить НДС в 2027 году?
- При каком доходе ИП на ПСН не получит патент в 2027 году?
- Как уточненная декларация по УСН влияет на баланс ЕНС? Два варианта развития событий
Новые статьи на закрытом блоге для подписчиков:
- Подборка статей про 4 квартал 2026 года для ИП на УСН «доходы» без сотрудников
- Как посчитать и оплатить налог по УСН 6% «доходы» за 4 квартал 2026 года? (Часть №1)
- Последние 50 комментариев — новые обсуждения на одной странице
- И снова про 1% свыше 300000 за 2026 год для ИП на УСН «доходы». Как уменьшать УСН на этот 1% в 3 квартале?
- Два подряд отрицательных уведомления по УСН (КНД 1110355) в 2026 году? И такое может случиться.
- Ответы на частые вопросы про уплату УСН «доходы» и взносов ИП «за себя» за 3 квартал 2026 (часть 2)
- Ответы на частые вопросы про уплату УСН «доходы» и взносов ИП «за себя» за 3 квартал 2026 (часть 1)