Статья обновилась. ФНС настойчиво требует сдавать декларацию по УСН за 2025 год только на «новом» бланке. Поэтому, я обновил статью. Для заполнения декларацию по УСН за 2025 год на «новом» бланке вот подробные инструкции:
- Как заполнить новую декларацию по УСН 6% за 2025 год для ИП без сотрудников?
- Как заполнить новую нулевую декларацию по УСН 6% за 2025 год для ИП без сотрудников?
Обновление от 13.01.2026. ФНС разрешила сдавать декларацию по УСН за 2025 год и на «старом» и на «новом» бланке. Подробнее читайте здесь.
То есть, можно использовать «старый» бланк декларации, утвержденный приказом ФНС России от 02.10.2024 № ЕД-7-3/813@, при оформлении декларации по УСН за 2025 год.
В этой статье приведен пример оформления декларации по УСН согласно Приказу ФНС N ЕД-7-3/813@ от 02.10.2024 года. То есть, на «старом» бланке декларации по УСН. Но ФНС рекомендует сдавать декларацию по УСН уже на «новом» бланке.
Если вы хотите сдавать декларацию по УСН за 2025 год на «старом» бланке, то нужно использовать версию программы «Налогоплательщик ЮЛ» 4.93.
Не спешите обновляться до версии 4.93.1 (или 4.93.2 , 3 и так далее). Если вы обновите программу до версии 4.93.1 или новее, то в ней будет только новая форма декларации по УСН.
Обновление от 30.12.2025. Начиная с 1 марта 2026 года будет действовать новая форма декларации по УСН (подробнее о том, что поменяется в новой декларации читайте по этой ссылке). Она уже принята, но начнет действовать только с 1 марта 2026 года. Поэтому, я покажу заполнение декларации для нашего примера на том бланке, который действует сейчас, до 1 марта 2026 года. Но на нем можно будет сдавать декларацию по УСН за 2025 год. ФНС разрешила это делать своим письмом от 30 декабря 2025 г. N СД-4-3/11881@.
Вот так много изменений и обновлений с декларацией за 2025 год и получилось такое внушительное вступление) Давно такого не было.
Но не переживайте, дальше будет проще, нужно лишь все внимательно прочитать и повторить по инструкции.
А вот, собственно, сама статья:
Добрый день, уважаемые ИП!
Мы уже с Вами посмотрели, как заполнять нулевую декларацию по УСН за 2025 год вот в этой статье:
Разумеется, большинство ИП работают и получают реальный доход. В этом случае им нужно заполнить уже декларацию, где есть поступления денежных средств за отчетный год. То есть, сегодня речь пойдет о заполнении НЕнулевой декларации. Когда у ИП был доход и велась деятельность.
Прежде чем приступить к статье отмечу, что я всегда и настоятельно рекомендую использовать бухгалтерские программы и сервисы, которые регулярно обновляются разработчиками. И ни в коем случае не рекомендую вести учет полностью в ручном режиме, так как все слишком быстро меняется.
Тем не менее, часто полезно проверить декларацию по УСН, которая составлена при помощи программы «Налогоплательщик ЮЛ», которая является эталоном оформления для налоговой отчетности.
Почему эталон? Дело в том, что это официальная программа ФНС, которая содержит самые свежие формы налоговой отчетности (если ее вовремя обновлять, конечно).
Итак, давайте рассмотрим вопрос заполнения НЕнулевой декларации по УСН 6% на конкретном примере:
- ИП на упрощенке (УСН 6%) без сотрудников;
- Наш ИП с основных территорий РФ и не является военным пенсионером;
- Годовой доход ИП не превысил 60 миллионов рублей.
- Нужно составить декларацию за 2025 год;
- ИП не является плательщиком торгового сбора;
- В течение всего года сохранялась ставка в размере 6% по налогу УСН;
- ИП работал полный 2025 год;
- Доход за отчетный год был.
- Все взносы на обязательное пенсионное и медицинское страхование были оплачены полностью и своевременно;
- ИП не получал имущество (в том числе денежные средства), работы, услуги в рамках благотворительной деятельности, целевых поступлений, целевого финансирования.
Какую программу будем использовать для составления декларации по УСН?
Будем использовать отличную (и бесплатную) программу ФНС под названием “Налогоплательщик ЮЛ”.
Не бойтесь, у меня есть подробная инструкция о том, как ее установить и настроить. Прочтите сначала вот эту статью, и установите ее на свой компьютер:
Если вы уже пользуетесь этой программой, то перед составлением декларации, ее нужно обновить. О том, как это делается, читайте здесь:
Будем считать, что вы установили программу и корректно прописали свои реквизиты по ИП.
Важно. Программа “Налогоплательщик ЮЛ” постоянно обновляется. Это значит, что ее необходимо обновить до самой свежей версии перед заполнением декларации. Саму программу можно скачать вот здесь: https://www.nalog.ru/rn77/program/5961229/
В статье ниже приведен пример ее заполнения в программе версии 4.90.5 Разумеется, у вас может быть более новая версия.
1 шаг: Запускаем программу “Налогоплательщик ЮЛ”
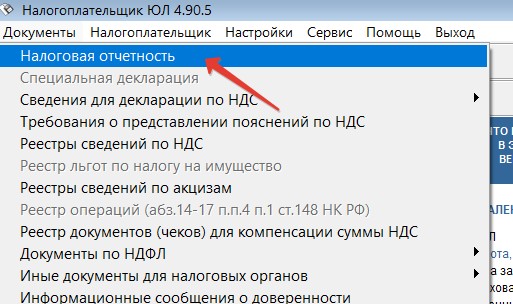
И сразу в меню “Документы” – “Налоговая отчетность” создаем шаблон налоговой декларации по УСН. Для этого нужно нажать на иконку со значком “Создать”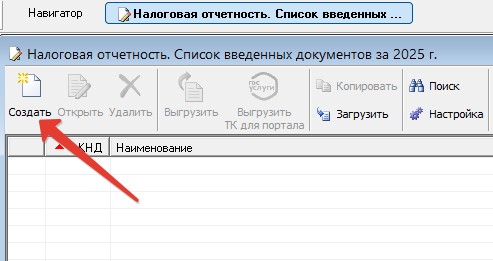
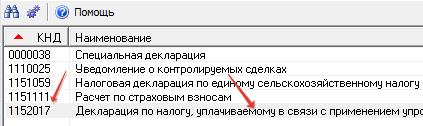
А затем выбрать форму № 1152017 “Декларация по налогу, уплачиваемому в связи применением упрощенной системы налогообложения”
Да, еще важный момент
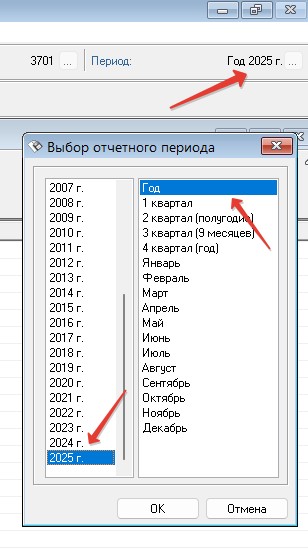
Перед составлением декларации необходимо указать год, за который мы ее будем составлять. Для этого необходимо в правом верхнем углу программы выбрать налоговый период.
Например, для декларации за 2025 год необходимо выставить вот такие настройки:
2 шаг: Заполняем Титульный Лист
Первое, что мы видим – это титульный лист декларации, который необходимо корректно заполнить.
Для примера я указал свои ФИО Робионек Дмитрий Сергеевич из города Иваново =).
Вы указываете свои РЕАЛЬНЫЕ реквизиты по ИП.

Какие-то данные подтягиваются автоматически. Например, ФИО и ИНН, номер вашей налоговой инспекции, ОКТМО…
Напомню, что предварительно программу “Налогоплательщик ЮЛ” нужно настроить, и еще раз отсылаю вот к этой статье:
Раз мы делаем декларацию за 2025 год, то и период необходимо выставить соответствующий. Просто выбираем код “34” “Календарный год” (см. рисунок выше).
Напомню, что декларацию по УСН нужно сдавать не только по завершению года, но и в некоторых других случаях
- Например, ИП «закрывается». В этом случае нужно указывать код налогового периода «50», а не «34»).
- Или если ИП переходит на другую систему налогов. Например, если ИП переходит с УСН на НПД и не «закрывает» ИП, то нужно указать код налогового периода «96».
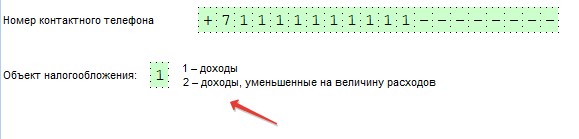
Обратите внимание, что в новой декларации теперь нужно прямо на титульном листе объект налогообложения УСН:
- УСН «доходы» — ставим «1»
- УСН «доходы минус расходы» — ставим «2»
Проверяем также свои реквизиты:
- ИНН
- ФИО
- Номер телефона
- КПП не нужно заполнять
Больше ничего на титульном листе не трогаем, так как будем сдавать декларацию при личном визите, без представителей.
Кстати, обратите внимание, что на титульном листе декларации по УСН больше не нужно указывать свой ОКВЭД. Это изменение при заполнении деклараций по УСН действует, начиная с 2021 года.
Если декларацию будете сдавать самостоятельно, то вот в этих ячейках ничего трогать НЕ надо. (см. рисунок ниже)
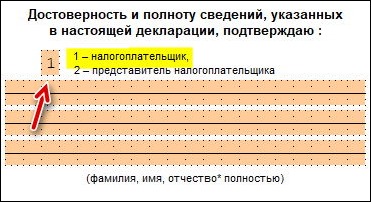
Здесь ничего не трогаем, так как сдавать будем сами, без представителей. Должна стоять единица.
Больше ничего на титульном листе не трогаем, так как будем сдавать декларацию при личном визите, без представителей.
3. Шаг: Заполняем раздел 1.1 нашей декларации
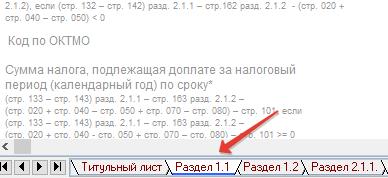
В самом низу программы нажмите на закладку “Раздел 1.1” и увидите новый лист, который тоже предстоит заполнить.
Многие путаются, так как он по-умолчанию неактивен и не дает заполнить нужные данные.
Ничего страшного, справимся =)
Чтобы активировать этот раздел нужно нажать на вот эту иконку “Добавить раздел” (см. рисунок ниже), а лист сразу будет доступен для редактирования.
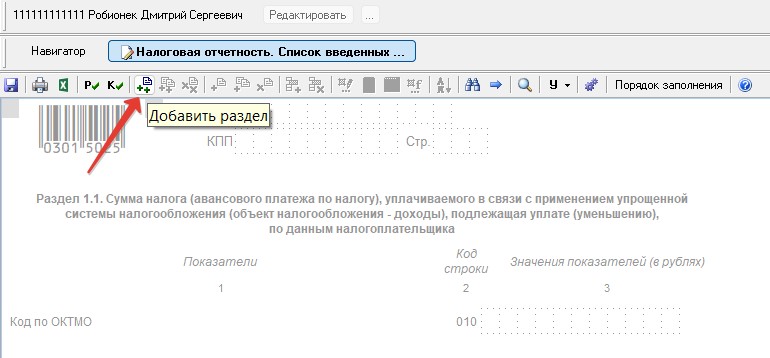
Тут совсем все просто: нужно лишь прописать свой код ОКТМО (Общероссийский классификатор территорий муниципальных образований) в строке 010.
Если не знаете, что такое ОКТМО, то прочтите вот здесь. В моем примере указан несуществующий ОКТМО 1111111.
Вы указываете свой реальный код по ОКТМО, который можете уточнить в своей налоговой инспекции. Кстати, там же можете уточнить код своей ИФНС, который нужно указать на титульном листе (в нашем примере это код 3701).
О том, как узнать свой ОКТМО можно прочитать в этой статье:
- Как узнать свой ОКТМО за одну минуту? И почему не помешает его проверить, если даже знаете наизусть?

Больше ничего не трогаем на листе 1.1 нашей декларации.
Но если ОКТМО в течение года изменился, то необходимо указать новый код в соответствующих строках. Такое может случиться, например, при смене реквизитов налоговой инспекции, или при смене места жительства самого ИП.
4. Шаг: Заполняем раздел 2.1.1 “Расчет налога, уплачиваемого в связи с применением упрощенной системы налогообложения (объект налогообложения – доходы)”
Опять в самом низу нашего документа выбираем соответствующую закладку:
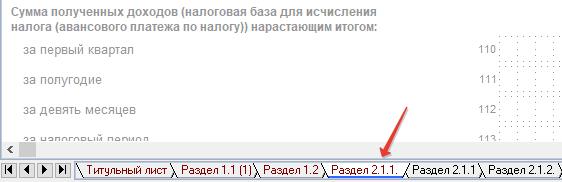
“Раздел 2.1.1” и активируем лист кнопкой “Добавить Раздел” (точно так же, как и активировали предыдущий лист)
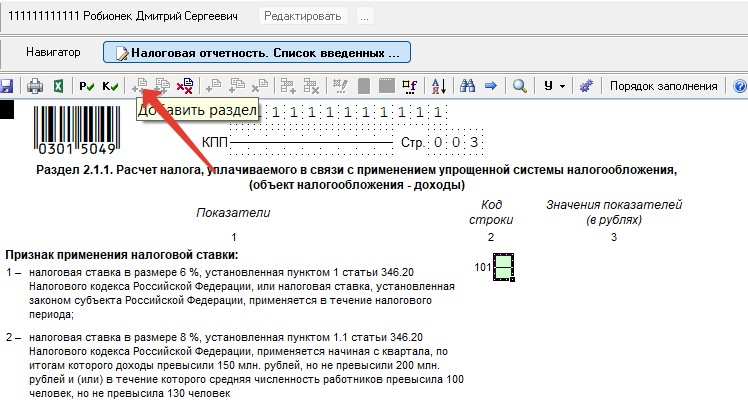
И видим самый главный раздел нашей декларации, который придется заполнить
Причем, этот раздел состоит из двух частей.

Если внимательно присмотреться, то в этой программе две вкладки с названием «Раздел 2.1.1(прод.1)(1)»
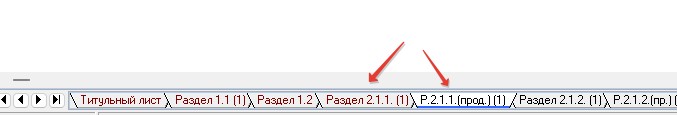
Если нажать на вторую вкладку, то увидим вторую часть раздела:
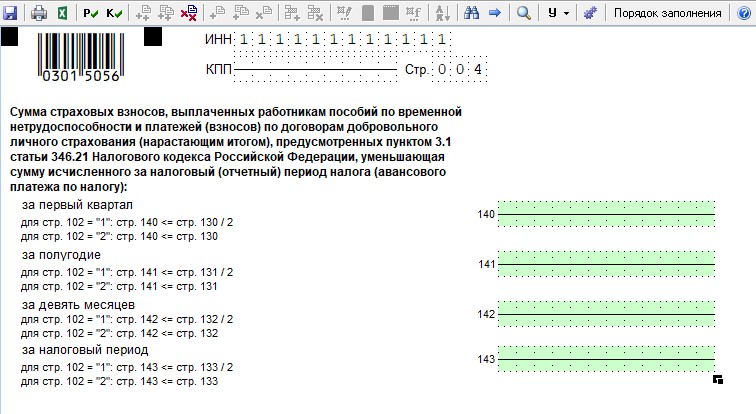
В эти две части (два листа) нужно внести данные по доходам нашего ИП за отчетный год
Например:
Предположим, некий ИП за 2025 год получил следующий доход поквартально :
- Квартал 1: 400 000 рублей;
- Квартал 2: 300 000 рублей;
- Квартал 3: 500 000 рублей;
- Квартал 4: 300 000 рублей;
Для удобства я взял небольшие суммы по доходам и округлил до нулей, чтобы было легче считать. Понятно, что у вас могут быть суммы с копейками, в этом случае нужно округлять до целых рублей по правилам арифметики.
Кстати, я недавно запустил новый калькулятор УСН "доходы" для ИП без сотрудников, с подсказками для заполнения "новой" декларации по УСН. В нем как раз автоматически заполняются строки 150, 160, 161, 162 раздела 1.1. Именно эти строки вызывают наибольшее количество вопросов по их заполнению. Вот здесь можете прочитать подробнее:
- Заполняем НОВУЮ декларацию по УСН «доходы» за 2025 год при помощи калькулятора УСН (Часть №1)
- Заполняем НОВУЮ декларацию по УСН «доходы» за 2025 год при помощи калькулятора УСН (Часть №2)
- Заполняем НОВУЮ декларацию по УСН «доходы» за 2025 год при помощи калькулятора УСН: если ИП работал неполный 2025 год (Часть №3)
Обратите внимание, что строки № 110, 111, 112, 113 декларации необходимо заполнить НАРАСТАЮЩИМ итогом:
- 400 000
- 700 000
- 1 200 000
- 1 500 000
То есть, суммируем каждый квартал с предыдущими кварталами!
Наш ИП оплатил обязательные взносы на пенсионное и медицинское страхование (взносы в совокупном размере) и 1% свыше 300 000 рублей следующим образом:
Пусть доход ИП за 2024 год составил 600 000 рублей. 1% свыше 300 000 рублей за 2024 год составил (600 000 — 300 000) * 1% = 3000 рублей.
ИП не уменьшал УСН за 2024 год на 1% свыше 300 000 рублей за 2024 год, но решил уменьшить на эту сумму налог по УСН за 2025 год.
Значит, взносы можно распределить следующим образом:
- Квартал 1: 13414,5 + 3000 = 16414,5 рублей
- Квартал 2: 13414,5 рублей
- Квартал 3: 13414,5 рублей
- Квартал 4: 13414,5 рублей
Откуда взялось число 13414,5 рублей?
Наш ИП с основных территорий РФ и не является военным пенсионером, а значит, за полный 2025 год он обязан уплатить 53658 рублей на взносы в совокупном размере. Если поделить 53658 на 4 квартала, то как раз получим 13414,5 рублей.
Обратите внимание, что ИП с новых территорий РФ и ИП-военные пенсионеры платят меньше, чем 53658 рублей на взносы в совокупном размере! Если ИП с основных территорий РФ работал неполный 2025 год, то он тоже платить меньше, чем 53658 рублей.
То есть, вы должны ясно понимать, сколько именно должны платить взносов в совокупном размере. И, кстати, не забывайте про 1% свыше 300 000 рублей за 2025 год. Но про 1% свыше 300 000 за 2025 год я ниже отдельно напишу.
О том, как считать фиксированные взносы ИП «за себя» в 2025 году, читайте в этой статье:
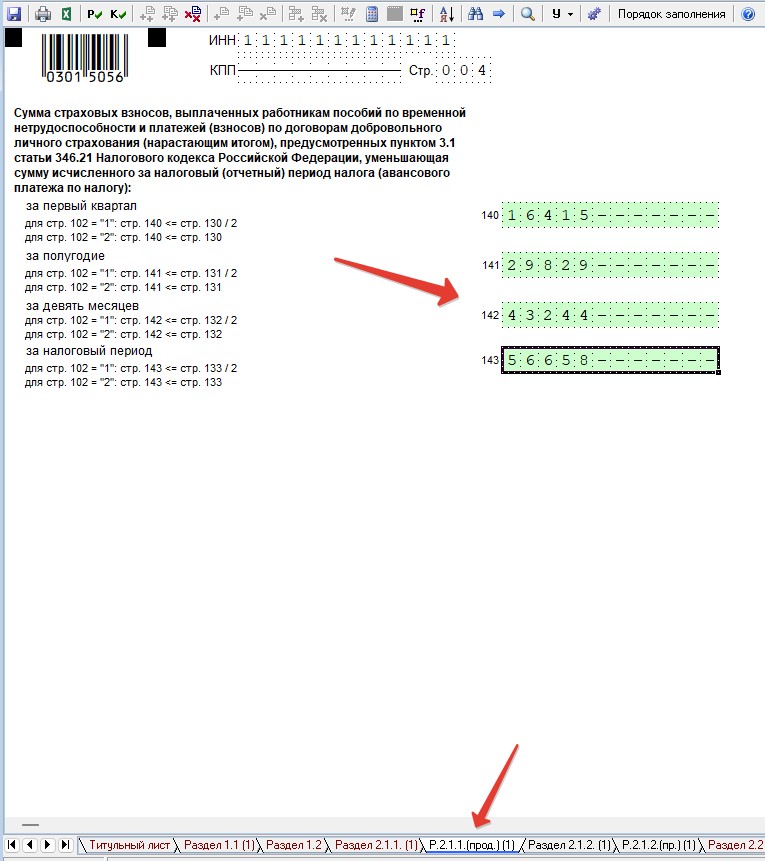
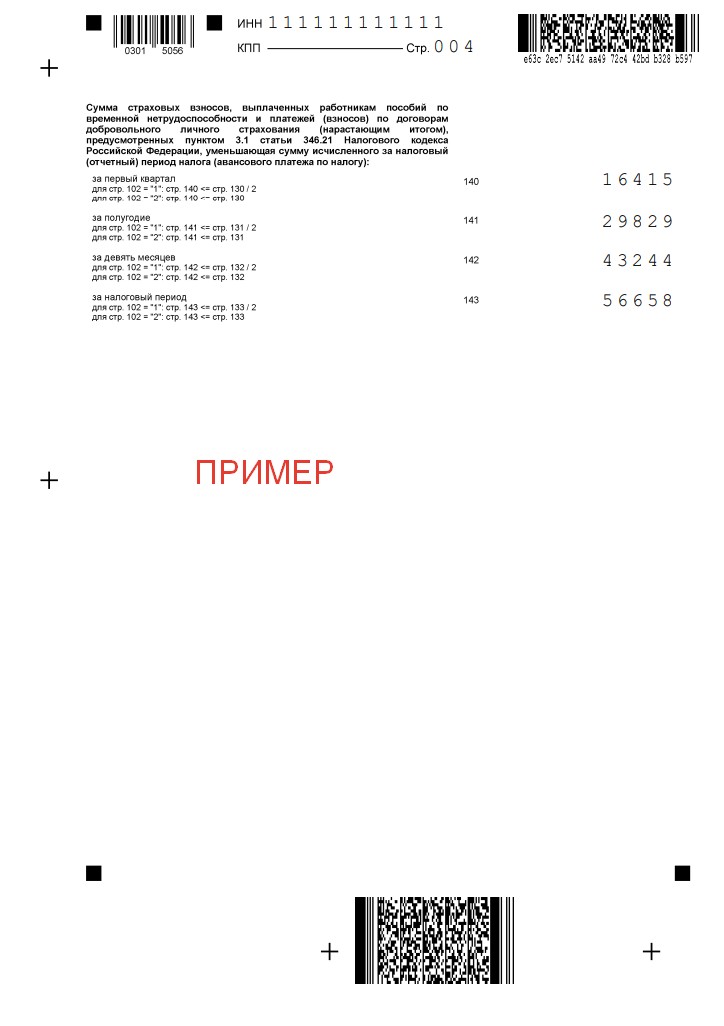
Заполняем № 140, 141, 142, 143 следующим образом накопительным итогом (суммируем с предыдущим кварталом):
- 16415
- 29829
- 43244
- 56658
(обратите внимание, нужно произвести округление до целых рублей)
На самом деле, можно было поступить иначе, и считать, что наш ИП сразу и полностью уплатил взносы в 1 квартале 2025 года. Да, такое возможно, так как реальная дата уплаты взносов ИП теперь не играет роли (закон №389-ФЗ от 31.07.2023 года).
Но я прекрасно понимаю, что большинство ИП будет платить поквартально, как в прежние годы и не хочу их запутать. Но если вам интересен другой подход, то о нем я писал вот здесь (там есть примеры, когда взносы в совокупном размере сразу и полностью учитываются в 1 квартале, а также если делить их на 4 части):
- Пример расчета налогов для ИП на УСН 6% без сотрудников в 2025 году с небольшим доходом
- Все статьи закрытого блога для подписчиков
А мы двигаемся далее
Еще раз обращаю Ваше внимание, что доходы и взносы на пенсионное и медицинское страхование вносим НАРАСТАЮЩИМ ИТОГОМ. В противном случае, декларация будет неверной.
Разумеется, вы указываете данные по своим взносам на обязательное медицинское и пенсионное страхование (в совокупном размере).
Также, если вы хотите уменьшить налог по УСН на 1% свыше 300 000 рублей за 2024 год, то эта сумма тоже вносится в декларацию.
Итак, в строки № 140, 141, 142, 143 декларации необходимо внести обязательные взносы на страхование нарастающим итогом.
ВАЖНО:
Обратите внимание на подсказки к этим строкам!
Дело в том, что строки 140-143 не должны превышать соответствующие значения строк 130-133 (это связано с налоговыми вычетами обязательных взносов на пенсионное и медицинское страхование из налога по УСН)
А что с 1% свыше 300 000 рублей за 2025 год? В какую строку декларации по УСН за 2025 год нужно вносить этот платеж?
В нашем примере ИП не уменьшает налог по УСН за 2025 год на 1% свыше 300 000 рублей за 2025 год. Но в своем закрытом блоге для подписчиков я рассмотрел примеры, когда ИП на УСН «доходы» без сотрудников уменьшает УСН за 2025 год на 1% свыше 300 000 рублей за 2025 год:
- Пример расчета налогов для ИП на УСН 6% без сотрудников в 2025 году с небольшим доходом
- Все статьи моего закрытого сайта для подписчиков.
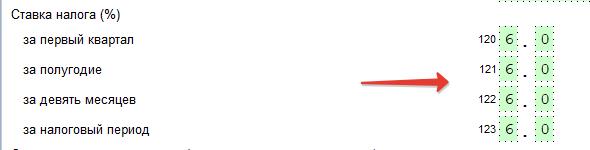
Также нам необходимо указать ставку налога по УСН в строках 120-123 за квартал, полугодие, 9 мес. и за год.
Делается это очень просто. Для этого достаточно кликнуть на нужное поле и выбрать ставку 6% (напомню, что мы рассматриваем ИП на УСН 6% без дохода и сотрудников).
Да, еще два важных момента
В строке 102 поставьте цифру “2”. Она означает что декларацию сдает ИП без сотрудников: 2 – индивидуальный предприниматель, не производящий выплаты и иные вознаграждения физическим лицам.
В строке 101 прописываем код = 1 (ИП применяет стандартную ставку УСН 6% в течение всего года). Обратите внимание, что это новое поле декларации, которого не было в «старой» декларации по УСН. Его необходимо заполнить.
После того, как заполните строки:
- 110-113
- 120-123
- 140-143
- 102
- 101
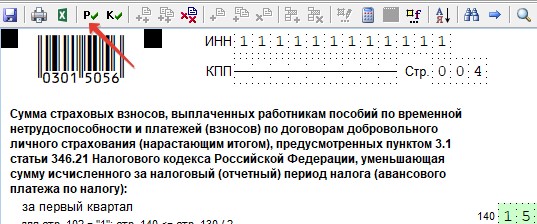
нажимаем на клавишу “Р” для пересчета формул декларации.
Строки 130-133 заполнятся автоматически.
Вот, что у нас должно получиться:

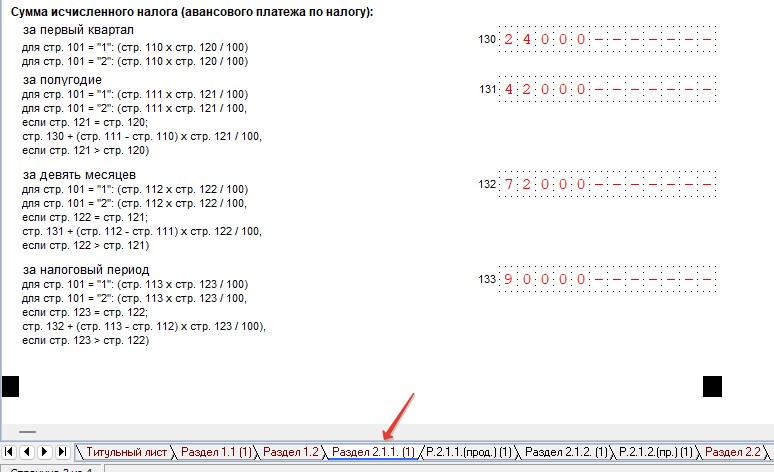
Все готово, осталось послать декларацию на печать
Но сначала напомню, что необходимо оплатить налог по УСН по итогам года до 25 апреля, следующего за отчетным годом. Да, я знаю, что налог по УСН можно оплатить до 28 апреля. Но все-таки рекомендую это сделать до подачи декларации в ФНС.
Обратите внимание, что сроки подачи декларации по УСН изменились. Сдавать ее нужно теперь до 25 апреля (а не до 30 апреля, как это было в прошлые годы). Налог по УСН лучше оплатить до подачи декларации.
То есть, сначала платим налог по УСН, а затем сдаем декларацию. Для того, чтобы оплатить этот налог по УСН, необходимо просто пополнить ЕНС на нужную сумму.
5. Шаг: Сдаем декларацию в налоговую
Но вернемся к статье… Сначала проверяем правильность заполнения декларации при помощи программы. Для этого нажимаем на кнопку со значком «К» — «контроль документа».
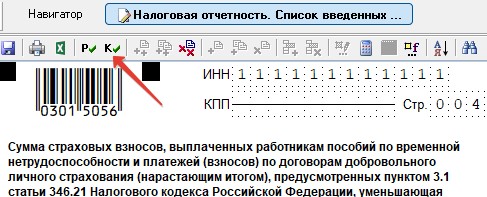
Если будут ошибки заполнения, то Вы их увидите в нижней части экрана программы.
Если же декларация прошла проверку на контрольные значения, то увидите сообщение:
После проверки декларации печатаем ее в ДВУХ экземплярах и шагаем в свою налоговую инспекцию, где стоите на учете. Возьмите с собой паспорт. Подписывать декларацию нужно в налоговой инспекции, а не дома.
Ничего подшивать теперь не надо (начиная с 2015 года это так). Один экземпляр отдаете инспектору, а другой он подписывает, ставит штамп и отдает его Вам. Вы его храните, не теряете =)
И не забудьте оплатить налог по УСН через пополнение ЕНС перед подачей самой декларации!
После создания декларации в программе «Налогоплательщик ЮЛ» часто возникает вопрос: как ее сохранить в электронном виде на своем компьютере?
В самой программе такой возможности не предусмотрено и приходится выкручиваться довольно хитрым способом.
Как сдать декларацию по УСН в электронном виде?
Кстати говоря, эту декларацию по УСН теперь можно сдать в электронном виде через «Личный Кабинет ИП» на сайте ФНС. Вот здесь рассказывал про этот способ:
После составления декларации в этой программе выгружаете ее в виде XML-файла и отправляете его в ФНС в «Личном кабинете ИП».

Но нужна цифровая подпись. Подробнее читайте по ссылке выше.
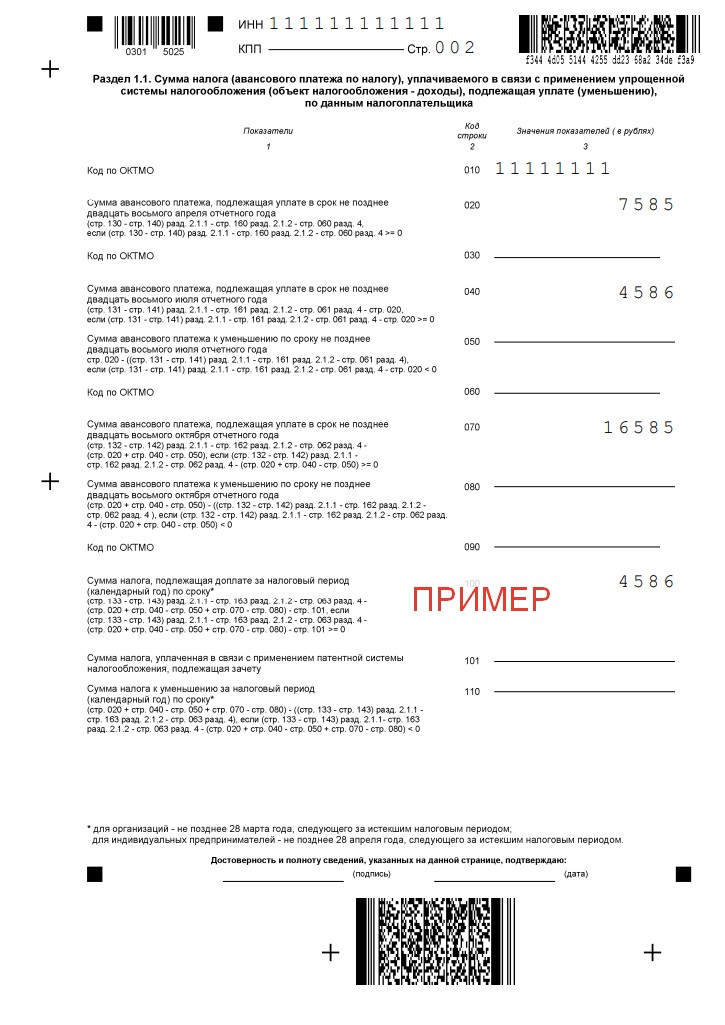
Образец заполненной новой декларации по УСН 6% за 2025 год
Для наглядности привожу итог наших научных изысканий =)
Вот, что у нас получилось в конечном итоге:


P.S. В статье приведены скриншоты программы «Налогоплательщик ЮЛ». Найти ее можно на официальном сайте ФНС РФ по этой ссылке: https://www.nalog.ru/rn77/program/5961229/
Собственно, все. Внимательно считайте, все проверяйте и у вас все получится.
С уважением, Дмитрий Робионек.
P.S. Еще больше подробнейших пошаговых инструкция для ИП на УСН «доходы» без сотрудников читайте на моем закрытом блоге для моих подписчиков: https://robionek-dmitry.ru
Новые статьи на закрытом блоге для подписчиков:
- Подборка статей про 4 квартал 2026 года для ИП на УСН «доходы» без сотрудников
- Как посчитать и оплатить налог по УСН 6% «доходы» за 4 квартал 2026 года? (Часть №1)
- Последние 50 комментариев — новые обсуждения на одной странице
- И снова про 1% свыше 300000 за 2026 год для ИП на УСН «доходы». Как уменьшать УСН на этот 1% в 3 квартале?
- Два подряд отрицательных уведомления по УСН (КНД 1110355) в 2026 году? И такое может случиться.
- Ответы на частые вопросы про уплату УСН «доходы» и взносов ИП «за себя» за 3 квартал 2026 (часть 2)
- Ответы на частые вопросы про уплату УСН «доходы» и взносов ИП «за себя» за 3 квартал 2026 (часть 1)
Кстати, советую подписаться на мой канал в MAX.
Там уже более 5500 подписчиков следят за анонсами блога: https://max.ru/ipnovosti
Добрый вечер.
В декларации за 2025 год добавились строки 150,160,161,162.
Какие показания в них писать?
Добрый день. Вот здесь посмотрите: https://dmitry-robionek.ru/fiksirovannye-vznosy/raskhozhdenie-1-rubl-pri-zapolnenii-novoy-deklaratsii-po-usn.html
Эти новые строки в новом бланке жуть какая-то…
А как заполнять, если я в 2025 не платил 1% за 2024 (оплатил его в 2024) и не платил 1% за 2025?
Вот в этой подборке посмотрите статьи, все очень подробно рассказал про новые декларации по УСН за 2025 год
https://robionek-dmitry.ru/calendar/podborka-4-kvartal-2025.html
Если будете использовать калькулятор УСН, то просто не заполняете соответствующие строки с 1% свыше 300 000 р. Строки 150, 160, 161, 162 посчитаются автоматически
Добрый день. Подскажите, пожалуйста, как правильно заполнить строки 140-143, если сумма налога получилась меньше суммы обязательных взносов? Заполняю как есть (поквартально, нарастающим итогом), проверка ругается, что строка 140 больше, чем 130, 141 больше, чем 131 и т.д…
Добрый день
Строки 140-143 заполняются нарастающим итогом. Также нужно помнить, что строки 140-143 не должны превышать строки 130-133
Скорее всего, именно поэтому программа ругается
А если оплатил авансы по налогу полностью 6% без учета фиксированного платежа и 1%, как заполнять строки 140-143? Можно ли в 143 строку вписать взносы за год 1%+фиксированную
Дмитрий, подскажите пожалуйста, хочу отправить декларацию по старой форме до 1 марта. У меня версия Налогоплательщик ЮЛ 4.91.1. Обновляться ведь не нужно до 4.93?
Можно и не обновлять, так как в Налогоплательщик ЮЛ 4.91.1 как раз «старый» бланк декларации по УСН
Спасибо большое за ответ!!!
Пожалуйста) Если на титульном листе декларации штрих-код заканчивается на …5018, то это «старый» бланк декларации, а значит, можно не обновлять программу)
Дмитрий, здравствуйте! Подскажите, пожалуйста, можно ли отправить декларацию за 2025 г через сайт ФНС (электронно), используя простую ЭП? Или все-таки нужно оформить в ФНС ЭЦП на носителе?
Добрый день!
Нужна цифровая подпись оформленная в ФНС или в банке на токене (КЭП). То есть простая ЭП точно не подойдет для такой задачи
Здравствуйте, Дмитрий!
Если заполняем декларацию за 2025 год в НП ЮЛ, то в чем отличия старой формы от новой?
Нужно ли их как-то учитывать в ручном режиме или это ПО само все сделает правильно?
В том году заполнял декларацию с помощью этого ПО, установлена версия 4.91.3.
Добрый день!
В самом начале статье есть необходимые пояснения. Но лучше сдавать сразу на новом бланке декларацию.