
ФНС обновила свой официальный калькулятор взносов ИП «за себя» на 2026 год. Он позволяет считать фиксированные взносы ИП «за себя» для двух категорий ИП:
- ИП, которые НЕ являются военными пенсионерами
- ИП — военный пенсионер
Обратите внимание, что начиная с 2026 года, больше нет разделения ИП на тех, кто из новых территорий РФ и тех, кто из основных территорий РФ.
Соответственно, прежде чем считать фиксированные взносы ИП, нужно корректно расставить «галочки». Но обо все по-порядку.
Вообще, предварительно рекомендую прочитать вот эту статью про взносы ИП «за себя» на 2026 год, она сразу ответит на множество ваших вопросов:
Сам калькулятор ФНС можно изучить по этой ссылке:
Как пользоваться калькулятором взносов ИП «за себя» на 2026 год?
Предположим, вам нужно посчитать взносы ИП «за себя» с 1 января 2026 года по 22 сентября 2026 года. Пусть доход за этот период составил 500 000 рублей.
Но прежде чем вводить эти данные, вы должны настроить этот калькулятор под себя. И правильно расставить соответствующие «галочки».
1. Если вы просто ИП (не являетесь военным пенсионером)
Тогда никакие «галочки» не трогаем, не проставляем.
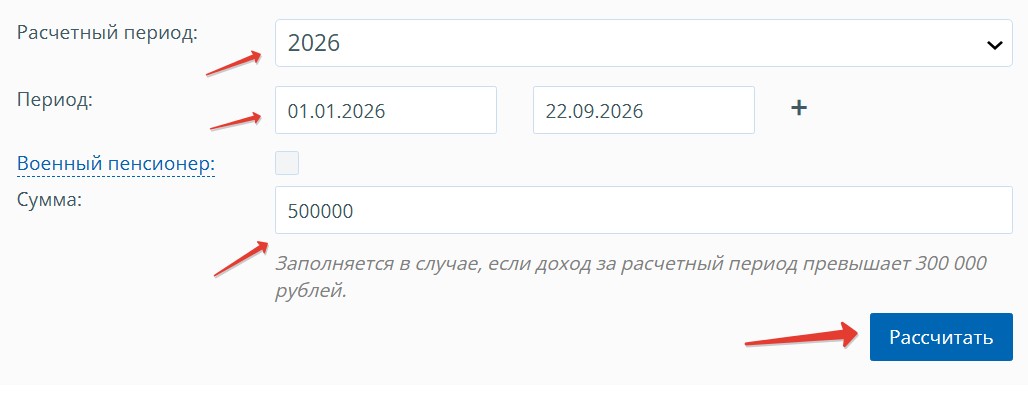
Еще раз обратите внимание, что в калькуляторе ФНС больше нет разделения на «новые» и «основные» территории РФ. Больше такого разделения нет.
2. Если вы ИП и являетесь военным пенсионером
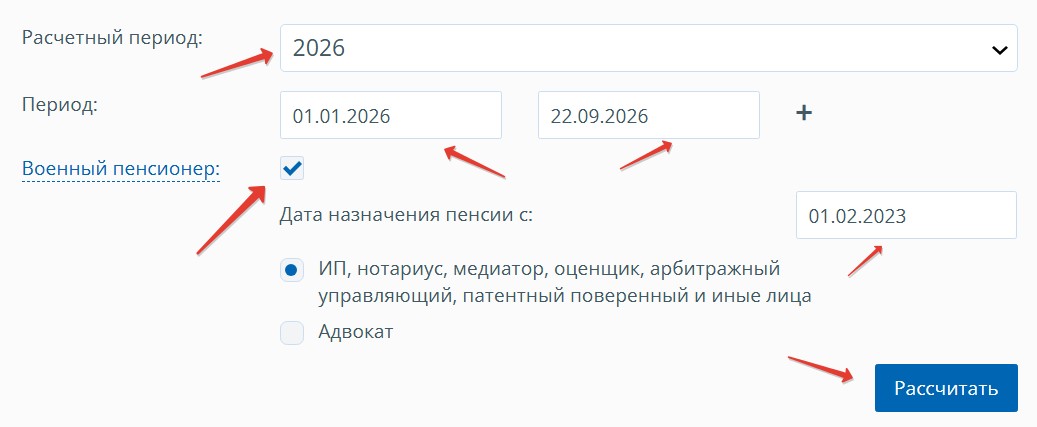
Обратите внимание, что поле для ввода дохода ИП исчезло, так как ИП-военные пенсионеры не платят 1% свыше 300000 рублей.
А также нужно указать дату назначения пенсии. Разумеется, вы указываете свою дату.
Но обратите внимание, что ИП-военные пенсионеры сначала должны подать заявление в ФНС по форме, приведенной в письме ФНС от 02.02.2021 № БС-4-11/1183@
Если не подать это заявление в ФНС, придется платить взносы в полном размере.
Ну, а далее все просто. Указываем нужные нам вводные данные и считаем
Например:
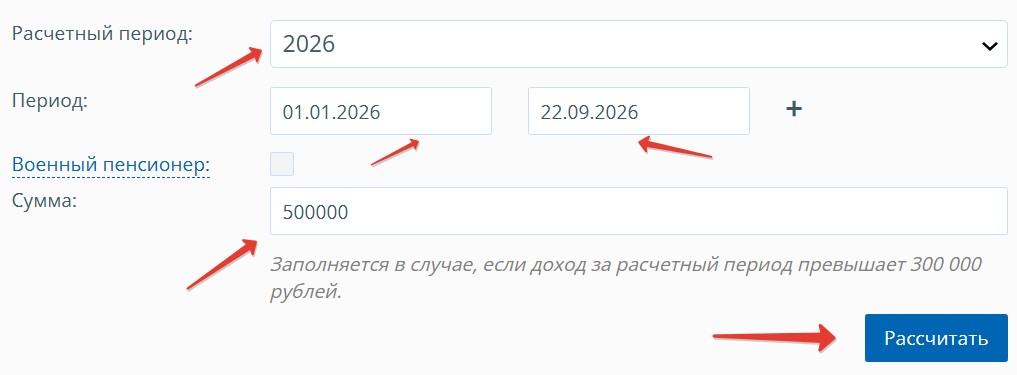
- Расчетный период: 2026
- Указать период с 01.01.2026 по 22.09.2026
- Сумма: 500 000 рублей (это поле исчезнет для ИП — военных пенсионеров)
Вот, как выглядит итог наших опытов для ИП, который не является военным пенсионером:
Далее жмем на кнопку «Рассчитать», и получаем результат:
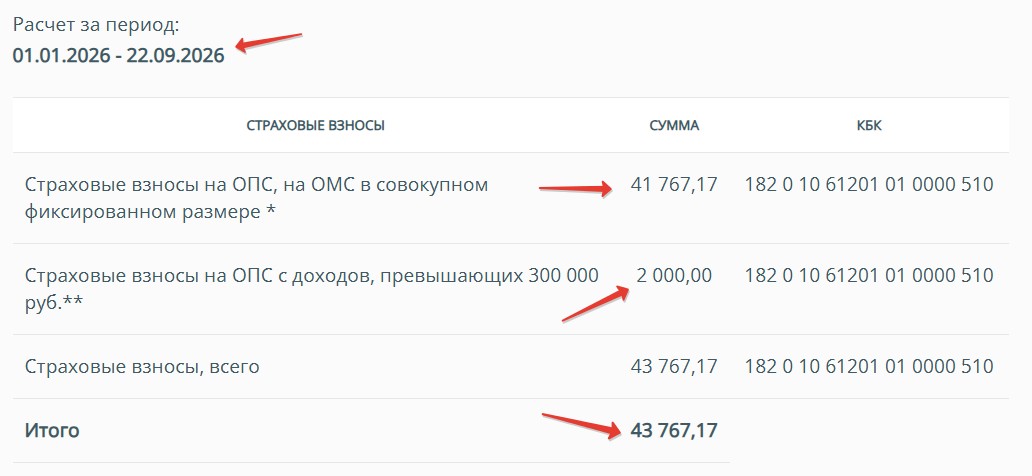
Получается, что наш ИП из примера должен заплатить:
- На обязательное медицинское и пенсионное страхование «за себя» 41767 руб. 17 коп. (совокупный взнос)
- 1% от суммы, превышающей 300 000 рублей годового дохода: 2000 руб.
- Итого: 41767 руб. 17 коп. + 2000 руб. = 43767 руб. 17 копеек.
Надеюсь, вам была полезна эта инструкция.
С уважением, Дмитрий Робионек.
Новые статьи на закрытом блоге для подписчиков:
- Подборка статей про 3 квартал 2026 года для ИП на УСН «доходы» без сотрудников
- Как посчитать и оплатить налог по УСН 6% «доходы» за 3 квартал 2026 года? Два примера на калькуляторе для ИП без сотрудников (Часть №1, Часть №2, Часть №3)
- Ответы на частые вопросы про уплату УСН «доходы» и взносов ИП «за себя» за 3 квартал 2026 (Часть №1, Часть №2)
- И снова про 1% свыше 300000 за 2026 год для ИП на УСН «доходы». Как уменьшать УСН на этот 1% в 3 квартале?
- Пример уведомления об исчисленных налогах КНД 1110355 по УСН «доходы» за 3 квартал 2026 года и ответы на частые вопросы
- Про отрицательные уведомления КНД 1110355 по УСН в 3 квартале 2026: что делать, если отрицательный налог по УСН?
- При каком годовом доходе в 2026 году ИП на УСН 6% без сотрудников будет сдавать только годовую декларацию по УСН?
- Как ИП на УСН исправить ошибки в уведомлении об исчисленных налогах КНД 1110355 в 2026 году?
- Как правильно распределить 1% свыше 300 000 рублей в калькуляторе УСН?
