
Обновление от 06.11.2025. Статья обновилась, будет лимит 20 миллионов по годовому доходу, после которого нужно платить НДС. Подробнее читайте здесь:
Сегодня в ГосДуму был внесен большой законопроект с поправками в НК РФ. ИП на УСН ждали его с особым интересом, так как в нем ожидалась важная информация по изменениям лимитов, после которых ИП придется платить и разбираться с НДС. Но внезапно оказалось, что ИП на ПСН тоже ждут большие перемены.
К сожалению, плохие новости подтверждаются. Итак, в случае принятия этого законопроекта, самые главные изменения будут следующими:
Для ИП на УСН
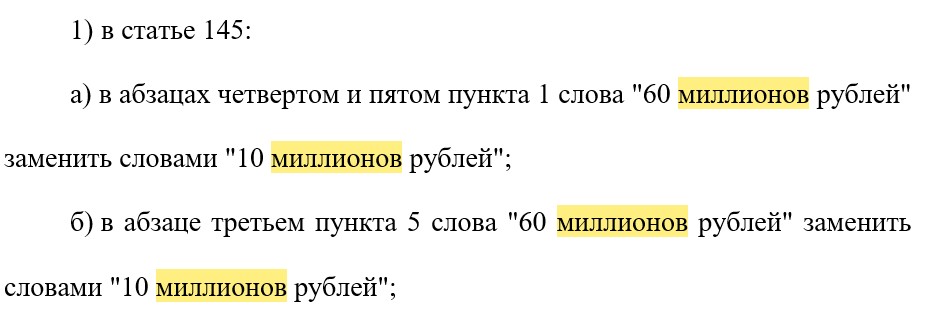
- Для ИП на УСН снижается порог, после которого придется платить НДС по ставке 5% или 7% (без права на вычет) или 22% (с правом на вычет). Сейчас этот порог составляет 60 миллионов рублей в год, а будет 10 миллионов рублей в год.
- Да, еще и стандартная ставка по НДС будет повышена с 20% до 22%
ИП на ПСН тоже ждут большие изменения
ИП на ПСН тоже ожидают большие изменения, к сожалению. Обратите особое внимание на виды деятельности, которые исключат из разрешенных к применению на ПСН.
- Если ИП на ПСН превысит годовой доход (фактический) в 10 миллионов рублей, то он теряет право применять ПСН. Те ИП на УСН, которые заранее хотели мигрировать на патент, в надежде, что на ПСН оставят лимит в 60 миллионов рублей — могут забыть про эту идею. А ИП на ПСН очень желательно, на всякий случай, совмещать ПСН + УСН.
- Для ПСН уберут из разрешенных видов деятельности:
- оказание автотранспортных услуг по перевозке грузов автомобильным транспортом индивидуальными предпринимателями, имеющими на праве собственности или ином праве (пользования, владения и (или) распоряжения) транспортные средства, предназначенные для оказания таких услуг;
- розничная торговля, осуществляемая через объекты стационарной торговой сети, имеющие торговые залы;
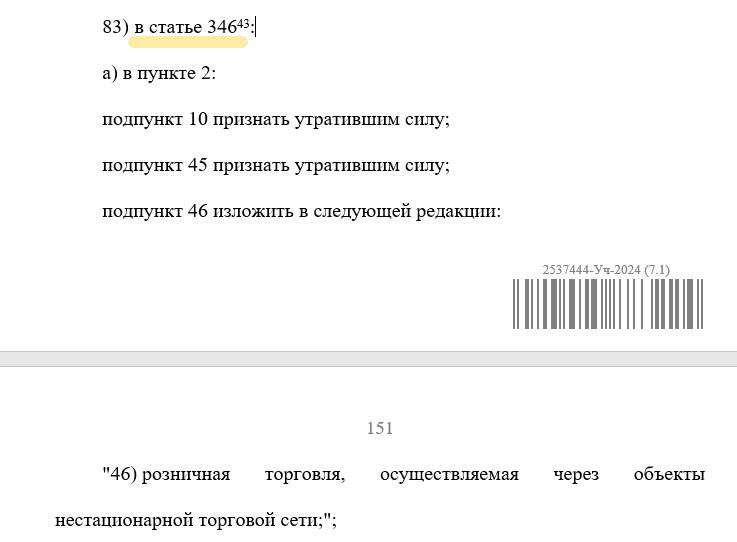
Еще обратите внимание, что поменяют вид деятельности № 46 в ст. 346.43 НК РФ.
Сейчас он имеет следующую формулировку:
46) розничная торговля, осуществляемая через объекты стационарной торговой сети, не имеющие торговых залов, а также через объекты нестационарной торговой сети;
А предлагается новая формулировка:
46) розничная торговля, осуществляемая через объекты нестационарной торговой сети;»;
Как видите, убирают из ПСН, пожалуй, одни из самых популярных видов деятельности для ИП на ПСН. Им уже сейчас нужно задуматься о будущем.
Также напомню, что уже точно с 1 января 2026 года для ИП на ПСН запретят к применению вид деятельности «услуги уличных патрулей, охранников, сторожей и вахтеров». Вот здесь писал про это изменение:
А что с АУСН?
По АУСН тоже предлагают изменения (пока читаю), но лимит в 60 миллионов в год по АУСН не должен поменяется. Но это пока неточно.
Дело в том, что в этом законопроекте есть отсылки с поправками к абзацу 4 пункта 1 статьи 145 НК РФ с изменением лимита и для АУСН, но в Федеральном законе «О проведении эксперимента по установлению специального налогового режима «Автоматизированная упрощенная система налогообложения» от 25.02.2022 N 17-ФЗ в статье 1 прямо ясно указано следующее:
В течение срока проведения эксперимента не могут вноситься изменения в настоящий Федеральный закон в части увеличения налоговых ставок и (или) уменьшения предельного размера доходов, установленного пунктом 23 части 2 статьи 3 настоящего Федерального закона.
А в пункте 23 части 2 статьи 3 написано, что АУСН не имеют право применять, если:
организации и индивидуальные предприниматели, у которых совокупный размер доходов за календарный год, предшествующий году перехода на специальный налоговый режим, либо с начала текущего календарного года превысил 60 миллионов рублей;
То есть, пока непонятно что будет с АУСН. Будут запрещать применять АУСН после достижения 10 миллионов рублей в год, или, как с обычной с УСН, просто добавят еще НДС?
Где ссылка на законопроект?
Вот ссылка на официальный сайт ГосДумы с этим законопроектом:
https://sozd.duma.gov.ru/bill/1026190-8
Почитайте, там больше 200 страниц убористого текста…
Когда изменения вступят в силу?
Если законопроект будет принят (в чем мало кто сомневается), то с 1 января 2026 года.
А что будет с теми ИП, у которых доход за 2025 год превысит 10 миллионов рублей?
Судя по тексту законопроекта, они автоматически попадают на НДС с 1 января 2026 года. Но текст проекта еще может поменяться, так как это прямо жестко будет, если эту формулировку оставят без изменений.
Важно
Подчеркну, что это пока законопроект. Формулировки могут поменяться в процессе чтений в ГосДуме. Но так как этот законопроект внесен с подачи МинФина, то я бы не питал особых иллюзий.
Очевидно, что опять будет море писем от ФНС и МинФина в 2026 году, внимательно следите за изменениями. Я тоже буду следить, так как тема важная.
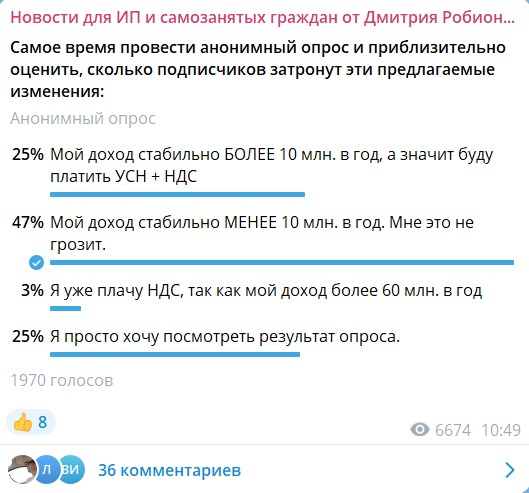
Судя по опросу в моем чате, это изменение затронет, как минимум, 25 % предпринимателей (из почти 2000 ответивших на опрос).
Кстати, советую подписаться на мой канал в MAX.
Там уже более 5500 подписчиков следят за анонсами блога: https://max.ru/ipnovosti
С уважением, Дмитрий Робионек.
Новые статьи на закрытом блоге для подписчиков:
- Подборка статей про 3 квартал 2026 года для ИП на УСН «доходы» без сотрудников
- Как посчитать и оплатить налог по УСН 6% «доходы» за 3 квартал 2026 года? Два примера на калькуляторе для ИП без сотрудников (Часть №1, Часть №2, Часть №3)
- Ответы на частые вопросы про уплату УСН «доходы» и взносов ИП «за себя» за 3 квартал 2026 (Часть №1, Часть №2)
- И снова про 1% свыше 300000 за 2026 год для ИП на УСН «доходы». Как уменьшать УСН на этот 1% в 3 квартале?
- Пример уведомления об исчисленных налогах КНД 1110355 по УСН «доходы» за 3 квартал 2026 года и ответы на частые вопросы
- Про отрицательные уведомления КНД 1110355 по УСН в 3 квартале 2026: что делать, если отрицательный налог по УСН?
- При каком годовом доходе в 2026 году ИП на УСН 6% без сотрудников будет сдавать только годовую декларацию по УСН?
- Как ИП на УСН исправить ошибки в уведомлении об исчисленных налогах КНД 1110355 в 2026 году?
- Как правильно распределить 1% свыше 300 000 рублей в калькуляторе УСН?

Здравствуйте. Я снимаю не большую площадь в ТЦ 10кв.м. под розничную торговлю продуктами питания. Сейчас на патенте . Если закон примут, будут считать с дохода (чистая прибыль) или весь оборот ,просто весь оборот в месяц это 1-1.2мл. А чистый доход 250 ,ещё с этих денег з/п и аренда.