
Обновление от 20.11.2025. Закон прошел 3 чтение в ГосДуме и де-факто принят. Осталось дождаться рассмотрения его в Совете Федераций и подписания Президентом РФ. Но, повторюсь, де-факто закон принят. Дальнейших поправок в нем не будет.
Обновление от 15.11.2025. Сегодня в ГосДуме было совещание комитета по налогам и сборам. Я ждал официальной информации и обновляю статью.
Вот самое главное для ПСН и УСН:
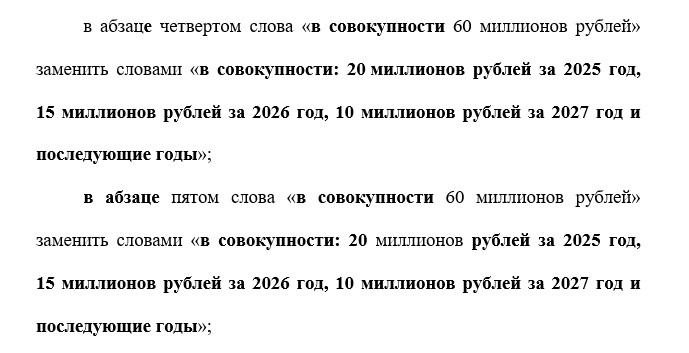
Порог по годовому доходу для уплаты НДС за предыдущий год малым и средним бизнесом будет снижаться поэтапно:
- до 20 млн рублей в 2026 году
- до 15 млн рублей в 2027 году
- и 10 млн рублей в 2028 году
Ниже приведены примеры по этим лимитам, вижу, что много вопросов возникает.
Для ПСН самое главное:
Будет сохранено право применения ПСН в сфере стационарной торговли и оказания автотранспортных услуг по перевозке грузов.
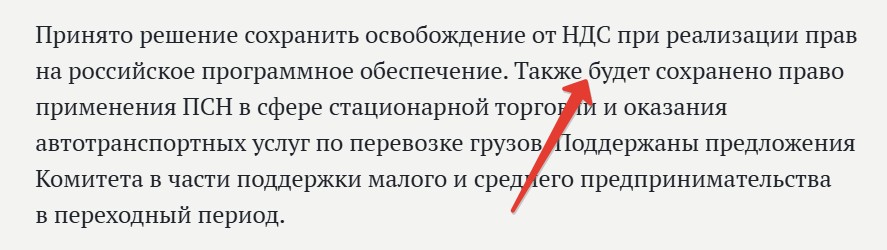
Скриншот с сайта ГосДумы: http://duma.gov.ru/news/62464/
Что означает поэтапный переход на НДС?
- Если в 2025 году есть превышение по доходу 20 миллионов рублей в год, то ИП на ПСН и/или УСН становится плательщиком НДС с 1 января 2026 года.
- Если в 2026 году будет превышение по доходу 15 миллионов рублей в год, то ИП на ПСН и/или УСН становится плательщиком НДС с 1 января 2027 года.
- Если в 2027 году будет превышение по доходу 10 миллионов рублей в год, то ИП на ПСН и/или УСН становится плательщиком НДС с 1 января 2028 года.
- Если в 2028 году будет превышение по доходу 10 миллионов рублей в год, то ИП на ПСН и/или УСН становится плательщиком НДС с 1 января 2029 года.
- Ну, и так далее. Думаю, суть понятна.
Из текста проекта закона ко 2 чтению полностью убрали про запрет 2 — х популярных видов деятельности на ПСН. То есть, эти 2 вида не запретят на ПСН:
- оказание автотранспортных услуг по перевозке грузов автомобильным транспортом индивидуальными предпринимателями, имеющими на праве собственности или ином праве (пользования, владения и (или) распоряжения) транспортные средства, предназначенные для оказания таких услуг;
- розничная торговля, осуществляемая через объекты стационарной торговой сети, имеющие торговые залы;
Подчеркну, что законопроект уже приняли в 3 чтении. ИП на ПСН с этими 2 видами деятельность могут выдохнуть, но помнить про лимиты, после которых нельзя будет применять патент.
Так что там с лимитами? Я должен буду платить НДС с 1 января 2026 года?
Легче пояснить на примерах:
- Например, ИП на ПСН без совмещения с УСН (неважно, какой вид деятельности и сколько патентов) в 2025 году получил фактический годовой доход (не потенциально возможный!) в размере 21 млн. рублей. Доходы по разным патентам суммируются. Это значит, что на 2026 год ФНС патент ему не выдаст. Придется думать о переходе на АУСН или на УСН + НДС. Если вы до сих пор не совмещаете ПСН с УСН, то самое время об этом позаботиться. В противном случае, просто попадете на ОСН. Или быть уверенным, что если что, сможете перейти на АУСН.
- Например, ИП на УСН в 2025 году получил годовой доход в размере 21 млн. рублей. Придется думать о переходе на АУСН или оставаться на УСН + НДС.
- Например, ИП на УСН + ПСН (неважно, какой вид деятельности и сколько патентов) в 2025 году получил совокупный годовой доход в размере 21 млн. рублей. Это значит, что на 2026 год ФНС патент ему не выдаст. Придется думать о переходе на АУСН или оставаться на УСН + НДС. Обратите внимание, что доход по всем системам налогов суммируется. То есть, например, фактический доход по ПСН составил 15 млн. руб., а по УСН составил 6 млн. руб., то совокупный доход составит 15 + 6 = 21 млн. руб. Патент точно ФНС не выдаст.
Текст ко 2 и 3 чтению уже сейчас можно прочитать по этой ссылке: https://sozd.duma.gov.ru/bill/1026190-8
Обратите внимание, что даже если на рубль превысите порог в 20 миллионов по доходу по всем системам налогов за 2025 год, то с 1 января 2026 придется знакомиться с НДС.
А вот исходная статья от 06.11.2025
Думаю, что все ИП ждали эту новость: Премьер РФ Мишустин сообщил, что порог для уплаты НДС малым и средним бизнесом будет снижаться постепенно:
- до 20 млн рублей в 2026 году
- до 15 млн рублей в 2027 году
- и 10 млн рублей в 2028 году
Цитата:
Будут смягчены условия применения НДС малым и средним бизнесом. С поэтапным изменением порогов его уплаты: с 2026 года – при доходах в 20 млн рублей, с 2027 года – 15 млн, а с 2028 года – 10 млн. При этом с учётом полномочий Правительства, чтобы исключить возможные риски, для тех налогоплательщиков, кто впервые допустит нарушение при выплате НДС в соответствии с новыми нормами, может быть установлен мораторий на привлечение к ответственности.
Источник: Сайт Правительства РФ
Что это значит для ИП на УСН?
То есть, если ИП на УСН превысил годовой доход в 2025 году в 20 миллионов, то в 2026 году он будет платить НДС. Если в 2026 году превысит, то тоже будет платить НДС в 2026 году.
Очевидно, что снизят и лимит по доходу для ИП на патенте, после которого нельзя будет применять ПСН:
- до 20 млн рублей в 2026 году
- до 15 млн рублей в 2027 году
- и 10 млн рублей в 2028 году
Ведь изначально, напомню, речь шла о 10 миллионах, после которых нужно платить НДС, начиная с 2026 года. А также предлагали лимит в 10 миллионов в год, после которого нельзя применять патент. Писал об этом изменении еще в сентябре:
Но будем внимательно следить за вторым чтением законопроекта, так как нужно все это еще дождаться в виде текста в законе
Ход принятия закона можно отслеживать на официальном сайте ГосДумы: https://sozd.duma.gov.ru/bill/1026190-8
Но похоже, так оно и будет, раз Премьер об этом прямо заявил. С вероятностью 99,99% решение уже принято. И в исходном законопроекте, который уже прошел 1 чтение в Госдуме, просто поменяют лимит с 10 миллионов на 20 миллионов.
А что с грузоперевозками и стационарную розничную торговлю на патенте?
В моем чате постоянно спрашивают, будут ли отменять в 2026 году два очень популярных вида деятельности на ПСН:
- оказание автотранспортных услуг по перевозке грузов автомобильным транспортом индивидуальными предпринимателями, имеющими на праве собственности или ином праве (пользования, владения и (или) распоряжения) транспортные средства, предназначенные для оказания таких услуг;
- розничная торговля, осуществляемая через объекты стационарной торговой сети, имеющие торговые залы;
На сайте Правительства РФ есть обнадеживающий абзац:
С учётом поэтапного снижения порога доходов предлагается не ограничивать возможности применения патентной системы налогообложения в сфере стационарной торговли и оказания автотранспортных услуг по перевозке грузов.
Источник: Сайт Правительства РФ
Еще оставят розницу в сельских и труднодоступных населённых пунктах:
Учли и предложение бизнеса о сохранении возможности применения патентной системы налогообложения для розничной стационарной торговли в сельских и труднодоступных населённых пунктах.
Источник: Сайт Правительства РФ
Также сделают послабление ИТ-компаний:
А также – сохранение меры для развития отечественного программного обеспечения, льготного режима для ИТ-компаний по налогу на добавленную стоимость при реализации прав на собственные разработки, что должно, на наш взгляд, быть стимулом для дальнейшего укрепления отрасли и достижения технологического суверенитета страны.
Следите за новостями.
Кстати, советую подписаться на мой канал в MAX.
Там уже более 5500 подписчиков следят за анонсами блога: https://max.ru/ipnovosti
С уважением, Дмитрий Робионек.
Новые статьи на закрытом блоге для подписчиков:
- Подборка статей про 3 квартал 2026 года для ИП на УСН «доходы» без сотрудников
- Как посчитать и оплатить налог по УСН 6% «доходы» за 3 квартал 2026 года? Два примера на калькуляторе для ИП без сотрудников (Часть №1, Часть №2, Часть №3)
- Ответы на частые вопросы про уплату УСН «доходы» и взносов ИП «за себя» за 3 квартал 2026 (Часть №1, Часть №2)
- И снова про 1% свыше 300000 за 2026 год для ИП на УСН «доходы». Как уменьшать УСН на этот 1% в 3 квартале?
- Пример уведомления об исчисленных налогах КНД 1110355 по УСН «доходы» за 3 квартал 2026 года и ответы на частые вопросы
- Про отрицательные уведомления КНД 1110355 по УСН в 3 квартале 2026: что делать, если отрицательный налог по УСН?
- При каком годовом доходе в 2026 году ИП на УСН 6% без сотрудников будет сдавать только годовую декларацию по УСН?
- Как ИП на УСН исправить ошибки в уведомлении об исчисленных налогах КНД 1110355 в 2026 году?
- Как правильно распределить 1% свыше 300 000 рублей в калькуляторе УСН?

Вы пишете: «То есть, если ИП на УСН превысил годовой доход в 2025 году в 20 миллионов, то в 2026 году он будет платить НДС. Если в 2026 году превысит, то тоже будет платить НДС в 2026 году.» Почему Вы считаете, что закон обратит действие на 2025 год? По аналогии, когда приняли лимит в 60 млн? Но тогда лимит подняли, и это было в пользу налогоплательщиков, а сейчас будет не в пользу, а ведь люди планировали свой бюджет и бизнес исходя из принятых на 2025 год условий. Тогда, по этой логике, в 2026 достаточно будет превысить порог всего в 15 млн, а не 20, чтобы попасть на НДС.