
Обновление от 06.11.2025. Статья обновилась, будет лимит 20 миллионов по годовому доходу, после которого нужно платить НДС. Подробнее читайте здесь:
Я уже писал про новый законопроект, который вызвал большое волнение среди ИП на УСН и ИП на патенте (ПСН). Напомню, что согласно этому законопроекту предлагается, начиная с 2026 года:
- Для ИП на УСН ввести порог по доходу в 10 миллионов, после которого нужно платить НДС. (подробнее писал по этой ссылке)
- Если ИП на ПСН превышает порог по фактическому доходу 10 миллионов рублей, то он вовсе теряет право применять ПСН (подробнее читайте здесь)
Также для ПСН предлагают запретить с 2026 года два популярных вида деятельности:
- оказание автотранспортных услуг по перевозке грузов автомобильным транспортом индивидуальными предпринимателями, имеющими на праве собственности или ином праве (пользования, владения и (или) распоряжения) транспортные средства, предназначенные для оказания таких услуг;
- розничная торговля, осуществляемая через объекты стационарной торговой сети, имеющие торговые залы;
Понятно, что эти изменения влияют на очень многих ИП и бурно обсуждаются.
Кстати, советую подписаться на мой канал в MAX.
Там уже более 5500 подписчиков следят за анонсами блога: https://max.ru/ipnovosti
Но давайте посмотрим, что поменяется в тексте после 1 чтения в ГосДуме
В ГосДуму поступило много обращений по тексту проекта закона и вот, что предлагают поменять в 1 чтении:
Что предлагают для УСН и ПСН
Комитет ГосДумы по бюджетам и налогам предлагает пересмотреть лимиты в 10 миллионов (или перенести дату введения этого лимита)
Комитет предлагает при подготовке законопроекта ко второму чтению, в частности, рассмотреть возможность установления более плавного поэтапного перехода реализации проектируемых норм в части изменения пороговых значений доходов, при которых налогоплательщики, применяющие УСН, становятся плательщиками НДС, а налогоплательщики, применяющие ПСН, теряют право на применение указанного налогового режима.
Что предлагают для ПСН на 2026 год
Комитет предлагает сохранить возможность применения ПСН в отношении розничной стационарной торговли в сельских и труднодоступных населенных пунктах
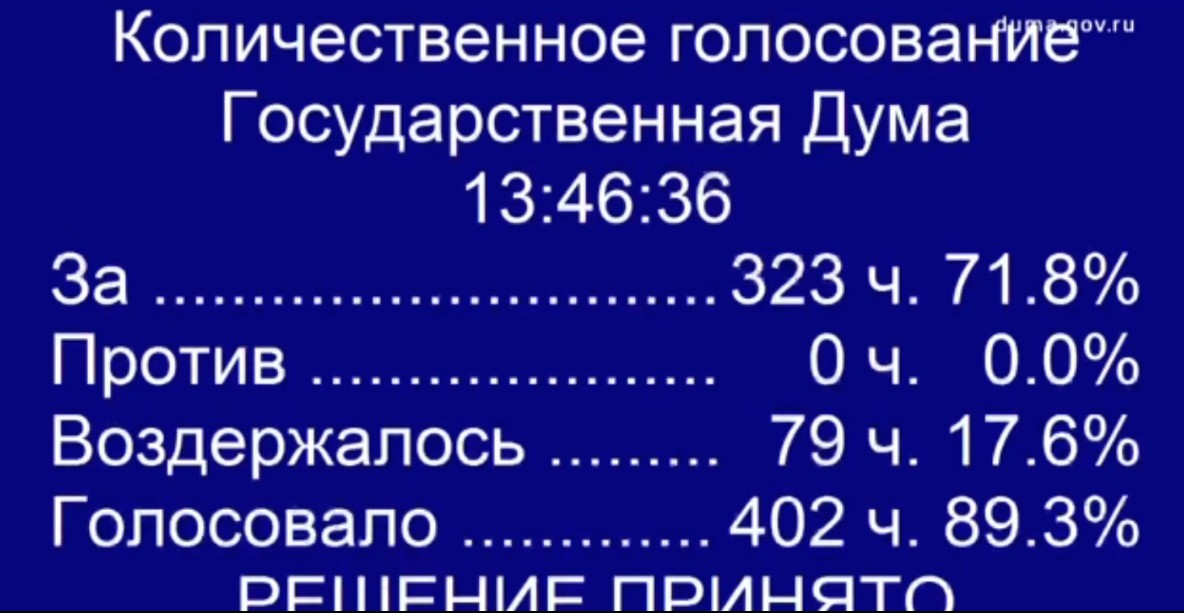
Обновление. Законопроект принят в 1 чтении. Нужно дождаться текста поправок и посмотреть, что будет в тексте ко 2 чтению.
Я внимательно слежу за этим законопроектом и буду писать об изменениях, которые так волнуют ИП. Следите за обновлением блога.
Но уже сейчас понятно, что ко 2 чтению следует ожидать изменений по применению НДС в лучшую сторону для ИП на УСН и ПСН.
С уважением, Дмитрий Робионек.
Новые статьи на закрытом блоге для подписчиков:
- Подборка статей про 3 квартал 2026 года для ИП на УСН «доходы» без сотрудников
- Как посчитать и оплатить налог по УСН 6% «доходы» за 3 квартал 2026 года? Два примера на калькуляторе для ИП без сотрудников (Часть №1, Часть №2, Часть №3)
- Ответы на частые вопросы про уплату УСН «доходы» и взносов ИП «за себя» за 3 квартал 2026 (Часть №1, Часть №2)
- И снова про 1% свыше 300000 за 2026 год для ИП на УСН «доходы». Как уменьшать УСН на этот 1% в 3 квартале?
- Пример уведомления об исчисленных налогах КНД 1110355 по УСН «доходы» за 3 квартал 2026 года и ответы на частые вопросы
- Про отрицательные уведомления КНД 1110355 по УСН в 3 квартале 2026: что делать, если отрицательный налог по УСН?
- При каком годовом доходе в 2026 году ИП на УСН 6% без сотрудников будет сдавать только годовую декларацию по УСН?
- Как ИП на УСН исправить ошибки в уведомлении об исчисленных налогах КНД 1110355 в 2026 году?
- Как правильно распределить 1% свыше 300 000 рублей в калькуляторе УСН?
